

В 1С:ERP реализованы два варианта ведения учета внеоборотных активов, каждый из которых адаптирован под специфические сценарии использования. Эти варианты позволяют эффективно управлять основными средствами организации, обеспечивая полный жизненный цикл оборудования — от приобретения до ликвидации. В данной статье мы рассмотрим особенности настройки и использования функционала учета внеоборотных активов в 1С ERP, а также проанализируем, как этот инструмент помогает оптимизировать бизнес-процессы и обеспечивать точность учета.
Вариант ведения учета внеоборотных активов определяет функциональная опция НСИ и администрирование – Настройка НСИ и разделов – Внеоборотные активы – Учет внеоборотных активов. Для выбора доступны следующие значения:
· Не используется – внеоборотные активы в 1С ERP не ведутся.
· Используется – включает подсистему учета внеоборотных активов.
Для документов по учету внеоборотных активов реализован совместный или раздельный вариант отражения хозяйственных операций в регламентированном и управленческом учете. Выбор варианта осуществляется в документах, допускающих различное отражение хозяйственной операции по данным видам учета. При этом для каждого вида учета при необходимости отдельно задаются параметры начисления и статьи отражения амортизации.
Для обеспечения своей деятельности предприятия располагают материально-технической базой, основными составляющими которой являются основные средства (ОС). В составе основных средств отражаются материально-вещественные ценности, используемые как средства труда в натуральной форме в течение длительного времени.
В программном инструменте 1С ERP обеспечивается учет как собственных основных средств организации, так и основных средств, арендованных и полученных на условиях лизинга.
В программном инструменте 1С ERP реализован полный жизненный цикл оборудования:
· приобретение оборудования;
· монтаж и ввод в эксплуатацию;
· эксплуатация (включая ремонт);
· модернизация;
· ликвидация (продажа).
Список основных средств в программном инструменте 1С ERP представлен в разделе Внеоборотные активы – Основные средства.
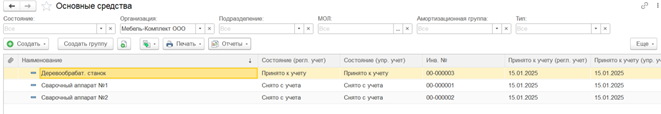
В списке указываются все инвентарные единицы, по которым необходимо вести контроль в ходе их эксплуатации. Классифицировать объекты эксплуатации именно как объекты основных средств можно только по после оформления документа «Принятие к учету ОС». В нем необходимо указать параметры основных средств.
В списке «Основные средства» присутствует графа с указанием состояния объекта в регламентированном учете: Принято к учету, Снято с учета, не принято к учету, Принято к забалансовому учету). Указано состояния объекта в регламентированном и управленческом учетах.
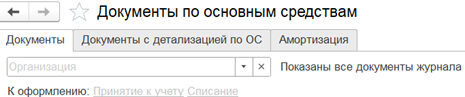
Документы, используемые в программе 1С ERP для ведения учета основных средств, расположены в рабочем месте «Документы по основным средствам»:
· Вкладка «Документы» - для работы с документами по всем объектам основных средств.
· Вкладка «Документы с детализацией по ОС» - для работы с документами по выбранному объекту основных средств.
· «Амортизация» - для работы с документами Амортизация ОС. Документы могут отображаться с отбором по объекту основных средств.
Внеоборотные активы – Основные средства – Документы по ОС
Приобретение основных средств
Для оформления приобретения будущих объектов основных средств доступны два способа: количественный номенклатурный учет и индивидуальный учет объектов.
· В программном инструменте 1С ERP реализован количественный учет с использованием элементов списка «Номенклатура» на счете 08.04.1 «Компоненты основных средств». Доступно использование всех процедур обеспечения потребности (например, заказы поставщикам). Также этот способ учета позволяет приобретать ОС по импорту с оформлением ГТД. Поступления оформляются документами «Приобретение товаров и услуг».
Счет учета 08.04.1 задается для группы настроек финансового учета номенклатуры, к которой относятся приходуемые позиции. Непосредственный ввод основного средства в эксплуатацию со счета 08.04.1 не предусмотрен.
Для формирования первоначальной стоимости объектов основных средств используется счет 08.04.2 «Подготовка к вводу в эксплуатацию». Передача компонентов в состав будущего объекта основных средств выполняется документами «Внутреннее потребление товаров» с видом операции «Списание на расходы/активы». В операциях используется статья расходов с вариантом распределения «На стоимость внеоборотного актива» и типом аналитики «Основные средства». Счет 08.04.2 «Подготовка к вводу в эксплуатацию» задается в настройке элемента списка «Статьи расходов». Этот вариант формирования первоначальной стоимости позволяет включать дополнительные расходы в себестоимость номенклатуры до момента ее списания на расходы. Понесенные дополнительные расходы могут относиться на статью расходов с вариантом распределения «На себестоимость товаров».
· В программном инструменте 1С ERP реализована возможность оформить будущее основное средство как уникальный (без количественного учета) инвентарный объект из списка «Основные средства». Первоначальная стоимость сразу формируется на счете 08.04.2 «Подготовка к вводу в эксплуатацию». Поступления оформляются документами «Приобретение услуг и прочих активов».
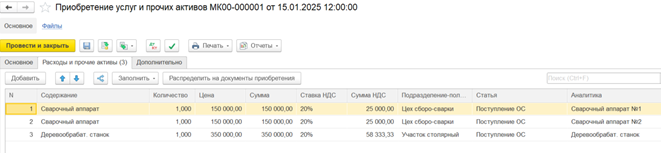
Адресное отнесение стоимости поступающего объекта в состав первоначальной стоимости основного средства определяется использованием статьи расходов с вариантом распределения «На стоимость внеоборотного актива» и типом аналитики «Основные средства».
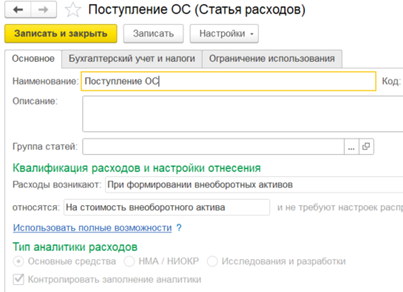
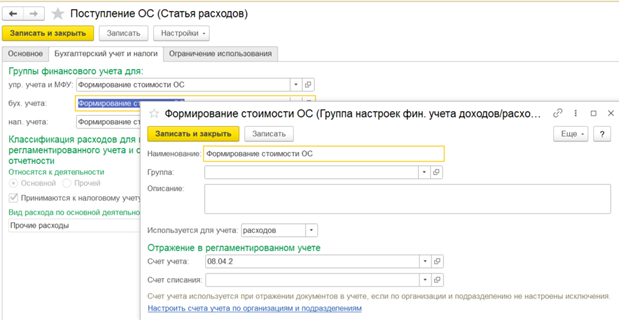
Счет 08.04.2 «Подготовка к вводу в эксплуатацию» задается в настройке элемента списка «Статьи расходов». Счет 08.04.2 используется и в случае создания объекта основных средств собственными силами предприятия. В таком случае формирования первоначальной стоимости актива все дополнительные расходы нужно относить на статью и аналитику, по которой приобретается ОС.
Принятие к учету
Принятие к учету основных средств осуществляется документами «Принятие к учету ОС». Заполняются свойства основного средства и учетные параметры:
· организация и подразделение, в которой ОС принимается к учету;
· материально ответственное лицо (МОЛ);
· адрес местонахождения объекта ОС;
· порядок принятия к учету в управленческом, бухгалтерском и налоговом учете;
· группа ОС, амортизационная группа;
· способ поступления.
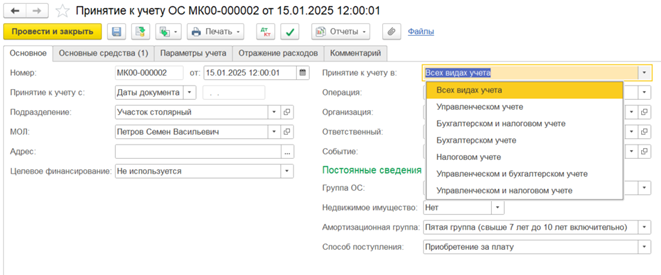
Совместный или раздельный вариант отражения операций принятия к учету ОС в различных видах учета задается параметром «Принятие к учету в». Есть возможность принять к учету основное средство в бухгалтерском и налоговом учетах в разные периоды времени и разными документами. Если ОС готово к эксплуатации до того, как получены первичные документы, есть возможность оформить принятие к учету только в бухгалтерском и управленческом учетах, после получения нужных первичных документов оформляется второй документ для принятия к учету в налоговом учете.
Принимаемые к учету объекты указываются в документе «Принятие к учету ОС» на закладке «Основные средства» с помощью выбора элементов списка «Объекты эксплуатации». В табличной части на закладке «Основные средства» отображаются наименование и обязательный инвентарный номера объекта, заданные при создании карточки ОС, а также стоимостные параметры принимаемых к учету объектов.
По кнопке Заполнить – Предварительную стоимость для указанных в табличной части ОС заполняется предварительная стоимость в регламентированном и управленческом учете, определяемая как сумма накопленных по объекту затрат на дату принятия к учету.
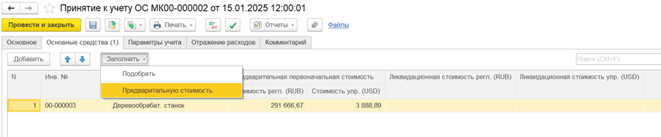
При выполнении регламентных операций «Расчет стоимости ОС и НМА» и «Распределение НДС» в рамках процедуры закрытия месяца первоначальная стоимость основного средства может быть уточнена.
В документе «Принятие к учету ОС» есть возможность указать ликвидационную стоимость в валюте регламентированного учета. В документе поле «Ликвидационная стоимость» в валюте регламентированного учета доступно всегда, при этом данное поле в валюте управленческого учета доступно, если валюты отличаются.
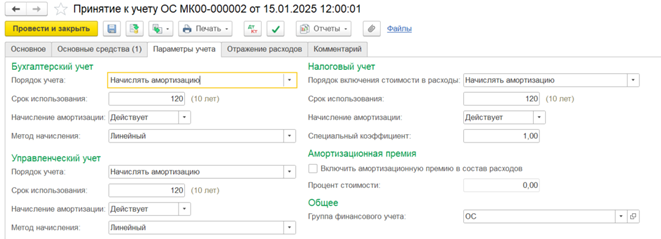
На закладке «Параметры учета» определяются параметры начисления амортизации в бухгалтерском, налоговом и управленческом учете.
Счета, необходимые для отражения в регламентированном учете стоимости и амортизации ОС, задаются с помощью элементов списка «Группы финансового учета внеоборотных активов».
На закладке «Отражение расходов» определяются статьи и аналитики расходов для отражения начисленной по объекту ОС амортизации в бухгалтерском, налоговом и управленческом учете.
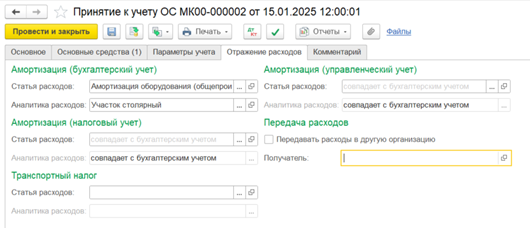
При принятии к учету можно указать только одного адресата для начисления амортизации. Если для отражения амортизации требуется указать несколько подразделений со своими счетами учета (задаются по статье расходов), то после принятия к учету оформляется документ «Изменение параметров ОС» с указанием распределения.
При выполнении регламентной операции «Расчет стоимости ОС и НМА» выполняется расчет стоимости ОС, которые были приняты к учету или модернизированы в текущем периоде. Актуализируется стоимость ОС на дату принятия к учету или модернизации.
Начисление амортизации
Начисление амортизации выполняется регламентной процедурой «Начисление амортизации ОС» в рамках операций закрытия месяца в рабочем месте «Финансовый результат и контроллинг» – «Закрытие месяца». При выполнении процедур формируются документы «Амортизация ОС».
Финансовый результат и контроллинг – Закрытие месяца – Регламентные документы.
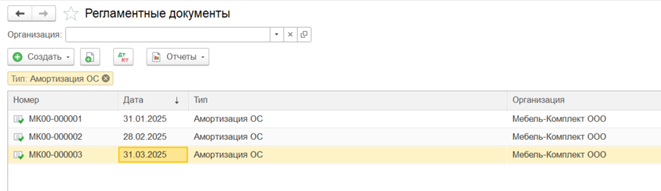
В документе «Принятие к учету ОС» на закладке «Параметры учета» определяются параметры начисления амортизации в бухгалтерском, налоговом и управленческом учетах.
На закладке «Отражение расходов» документа «Принятие к учету ОС» определяются статьи и аналитики расходов для отражения начисленной по объекту ОС амортизации в бухгалтерском, налоговом и управленческом учете.
Счета, необходимые для отражения в регламентированном учете амортизации ОС, задаются с помощью элементов списка «Группы финансового учета внеоборотных активов».
Изменение состояния или параметров учета амортизации выполняется документами «Изменение параметров ОС».
В программном инструменте 1С ERP поддерживается учет согласно ФСБУ 6/2020 «Основные средства» и есть возможность выбрать с какой даты начинается начисление амортизации. Для поддержки этого требования в системе реализованы следующие настройки:
В учетной политике бухгалтерского учета можно включить опцию «Амортизация начисляется в соответствии с ФСБУ 6». Так же есть выбор, с какой даты начинается начисление амортизации в БУ: с даты принятия ОС к учету или с первого числа месяца, следующего за месяцем принятия к учету.
В учетной политике финансового учета доступен выбор, с какой даты начисляется амортизация в УУ: по стандартам международного учета с даты принятия ОС к учету или по ПБУ 6/01 с первого числа месяца, следующего за месяцем принятия к учету.
Выбытие основных средств
4.1 Списание основных средств
Списание основных средств оформляется документами «Списание ОС».
При создании документов на закладке «Основное» указываются следующие сведения:
· организация и подразделение, в котором находятся списываемые основные средства;
· причина списания основных средств, статья и аналитика расходов.
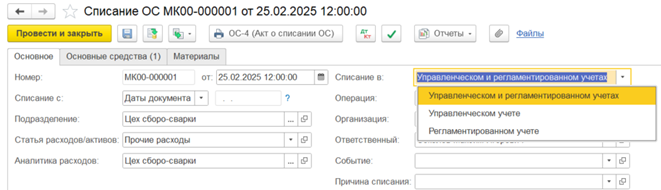
Совместный или раздельный вариант отражения операций списания ОС в регламентированном и управленческом учете задается параметром «Списание в».
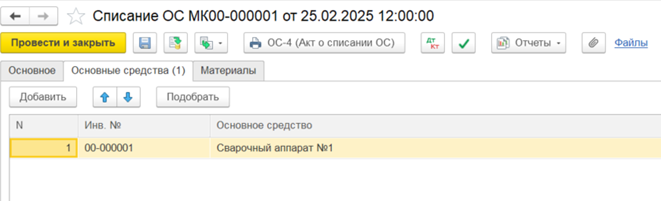
В табличной части на закладке «Основные средства» подбираются подлежащие списанию объекты.
При выбытии ОС могут оставаться материалы, которые в дальнейшем организация может использовать или продать. Убыток от ликвидации основного средства можно уменьшить на стоимость поступивших материалов. Стоимость поступивших материалов в бухгалтерском учете определяется по рыночным ценам, но не может превышать в сумме балансовую стоимость ОС и затраты на демонтаж.
В связи с этим при ликвидации основного средства и определении убытка от списания нужно учитывать и поступившие материалы.
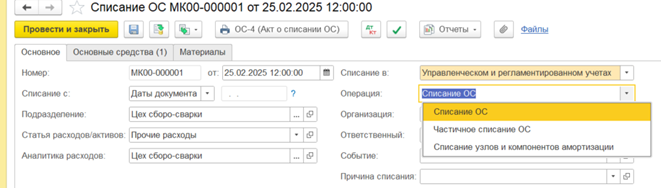
Для оприходования материалов, которые остались после списания ОС, необходимо:
· оформить документ «Списание ОС» (частичное или полное);
· заполнить список материалов (используется при создании документа «Прочее оприходование товаров» на основании документа «Списание ОС» и не является обязательным к заполнению);
· указать статью расходов/активов, на которую будет списана остаточная стоимость, если она выше стоимости оприходования;
· в месяце списания ОС оформить документ «Прочее оприходование товаров» с хозяйственной операцией «Оприходование» (при выбытии ОС);
· заполнить список материалов и указать основные средства, при списании которых получены материалы.
Склад и доставка – Внутренние документы (все) - Прочее оприходование товаров - Оприходование (при выбытии ОС)
При отражении расходов на демонтаж в документах используется предопределенная статья расходов «Расходы, связанные со списанием ОС». Рекомендовано использование счета 01.09. На счете 01.09 образуется сумма, которая в бухгалтерскому чете составляет убыток от списания основного средства. Он может быть уменьшен на стоимость материалов. Если стоимость материалов будет выше затрат на демонтаж, то убытка в бухгалтерском учете не будет.
При закрытии месяца расходы от списания ОС закрываются при выполнении регламентной операции «Закрытие расходов от выбытия ОС».
Операция выполняется в месяце списания ОС и закрывает счет 01.09 по правилам:
· Положительный остаток закрывается на прочие расходы на статью, указанную в списании ОС.
· При отрицательном остатке сторнируется себестоимость принятых ТМЦ в бухгалтерском и управленческом учетах.
4.2. Продажа основных средств
Реализация основных средств оформляется документами «Реализация услуг и прочих активов», регистрируемыми на основании документов «Подготовка к передаче ОС». При этом время создания документа «Реализация услуг и прочих активов» должно быть позже времени создания документа «Подготовка к передаче ОС».
В документе «Подготовка к передаче ОС»:
· на закладке «Основное» указываются организация и подразделение, в которых числятся реализуемые объекты ОС, данные партнера, определяется валюта расчетов;
· на закладке «Основные средства» подбираются реализуемые объекты ОС, указываются стоимость продажи и суммы НДС для каждого объекта;
· на закладке «Дополнительно» указываются параметры обложения операции реализации ОС налогом на добавленную стоимость и определяются параметры для вывода печатной формы документа.
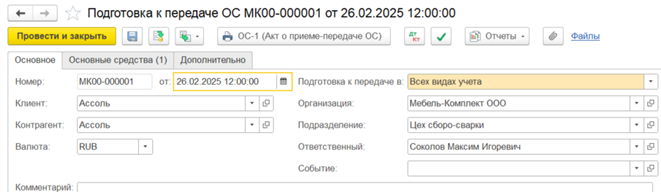
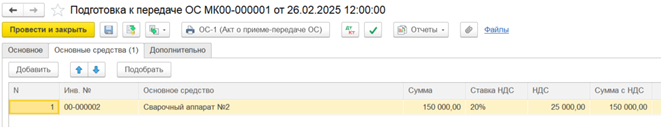
Реализация ОС должна осуществляться после отражения во всех учетах документа «Подготовка к передаче ОС».
Если реализация основного средства осуществляется ниже его остаточной стоимости, то в этом случае фиксируемый убыток включается в состав прочих расходов равными долями в течение срока, определяемого как разница между сроком полезного использования этого имущества и фактическим сроком его эксплуатации до момента реализации вручную документами «Отражение прочих доходов и расходов».
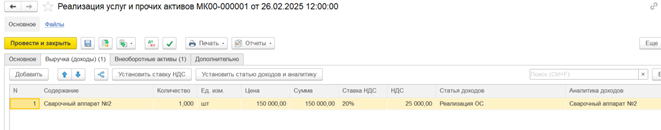
Для отражения операций продажи основных средств используются документы «Реализация услуг и прочих активов» с видом операции «Реализация внеоборотных активов».
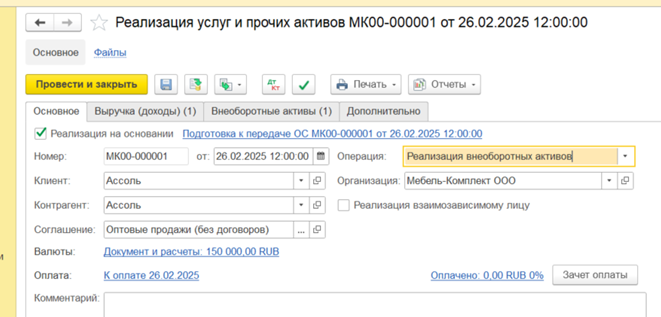
На закладке «Выручка (доходы)» для оформляемой позиции необходимо указать статью доходов с видом аналитики «Основные средства», по которой будет получение прочих доходов организации.
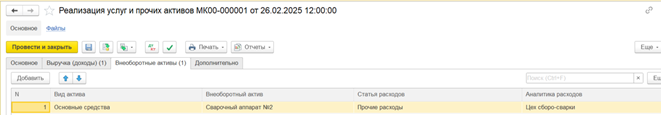
На закладке «Внеоборотные активы» указываются передаваемые основные средства, статьи и аналитики расходов, по которым отражается списание остаточной стоимости актива.
В программном инструменте 1С ERP создана предопределённая статья расходов «Расходы, связанные с продажей ОС». В ней необходимо настроить группу финансового учета «Расходы, связанные с продажей ОС» и указать там счет учета 01.09.
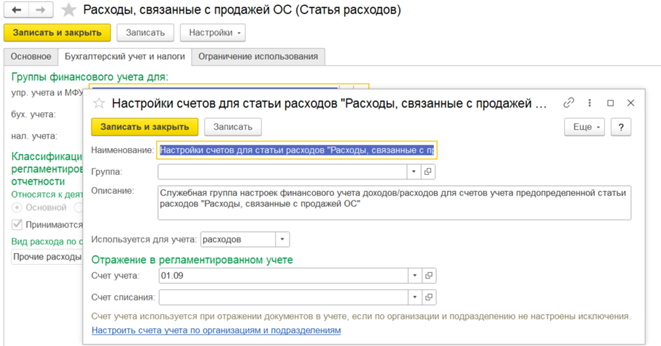
Предопределенная статья «Расходы, связанные с продажей ОС» не используется при реализации ОС, но используется при формировании стоимости ОС перед продажей. При реализации ОС необходимо выбрать иную статью с другим счетом учета.
В рамках регламентной операции «Формирование движений по ОС и НМА» выполняется актуализация движений оперативных регистров, для которых требуются данные о начисленной амортизации ОС, по документам перемещения или выбытия ОС.