

С 2026 года изменился порядок налогообложения банковских комиссий по эквайрингу: теперь такие услуги облагаются НДС. Это нововведение требует пересмотра привычных подходов к учету и корректной настройки системы, чтобы суммы комиссии и НДС отражались правильно и без искажений.
В данной статье рассмотрим, какие изменения необходимо внести в настройки, как организовать учет комиссий через взаиморасчеты и какие документы использовать для корректного выделения НДС по услугам банка.
В настройках Договоров подключения к платежной системе на вкладке Расчеты появился переключатель по способу учета: списывать на расходы или учитывать во взаиморасчетах (см. рис.1). Для того, чтобы можно было в дальнейшем выделять НДС по услугам комиссии, необходимо включить переключатель Учитывать во взаиморасчетах.
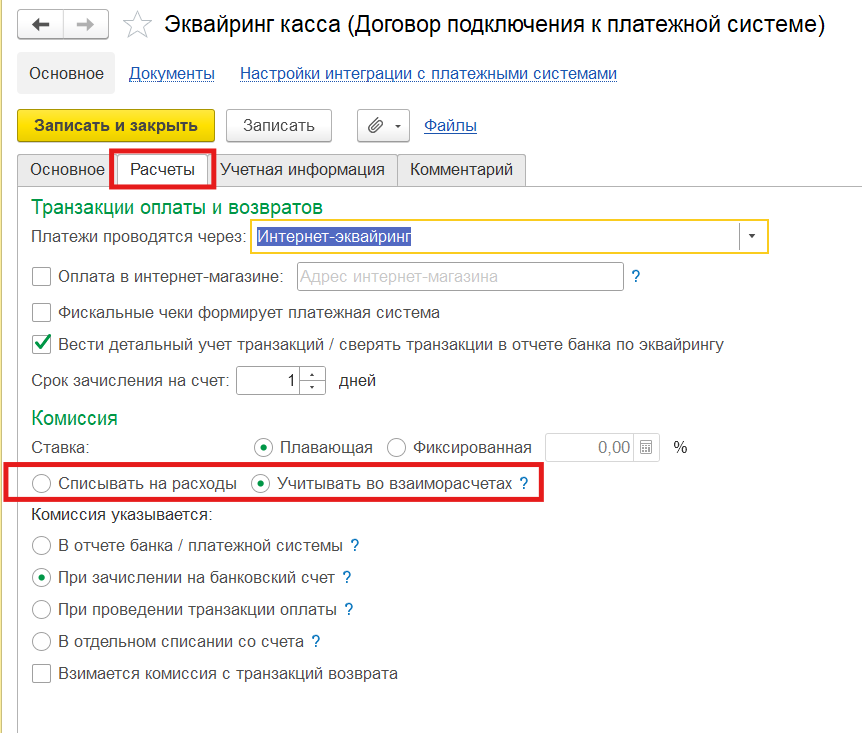
Рисунок 1 – Настройки договора подключения к платежной системе на вкладке Расчеты.
При включении настройки Учитывать во взаиморасчетах, на вкладке Учетная информация становится доступным к заполнению поле Договор комиссии (см.рис.2).
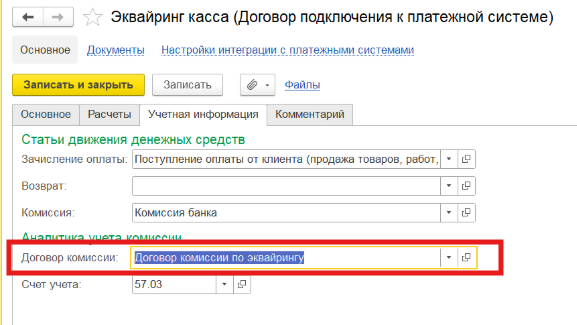
Рисунок 2 – Настройки договора подключения к платежной системе на вкладке Учетная информация.
Для заполнения этого поля необходимо создать отдельный договор с контрагентом, который предоставляет услуги комиссии с целью договора – закупка, и рекомендованной детализацией расчетов – по договору. Настройки заполнения договора с контрагентом представлены на рисунках 3 и 4.
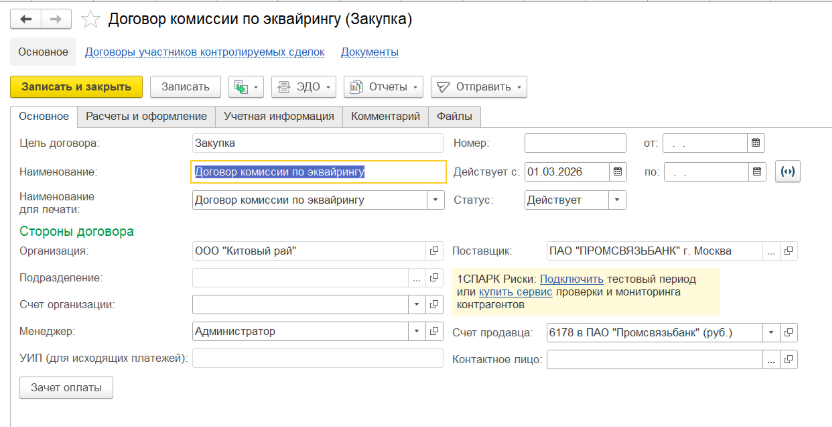
Рисунок 3 – Настройка договора комиссии по эквайрингу, заполнение цели договора.
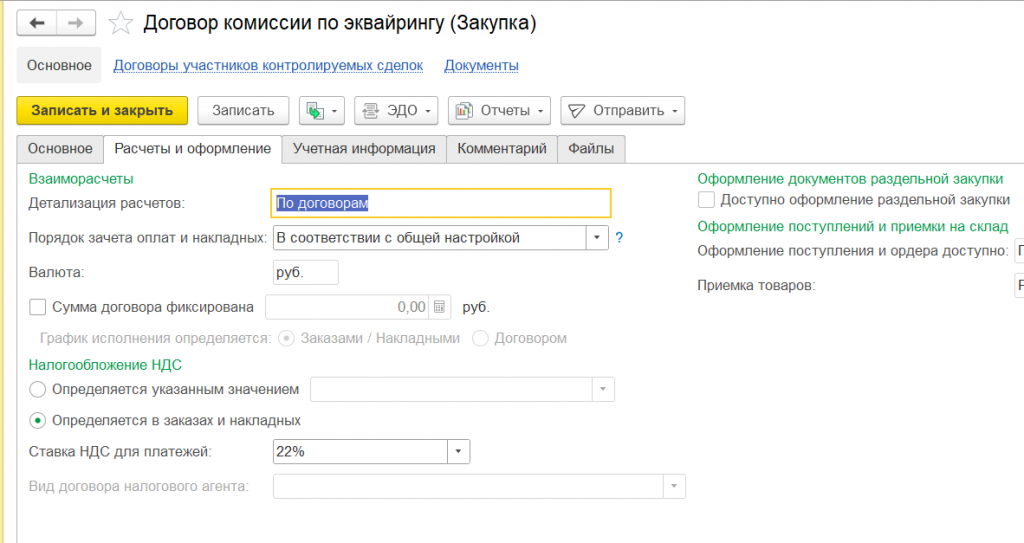
Рисунок 4 – Настройка договора комиссии по эквайрингу, заполнение детализации расчетов.
В зависимости от выставленной настройки в Договоре подключения к платежной системе сумма комиссии может быть указана или в отчете банка, или в поступлении оплаты, или в эквайринговой операции, или в отдельном списании с расчетного счета. При указании суммы комиссии в определенном настройкой документе
В нашем примере указание комиссии указывается в документе поступления оплаты. При указании комиссии в документе также возможен выбор учитывать во взаиморасчетах сумму комиссии, или сразу списать на расходы (см. рис. 5).
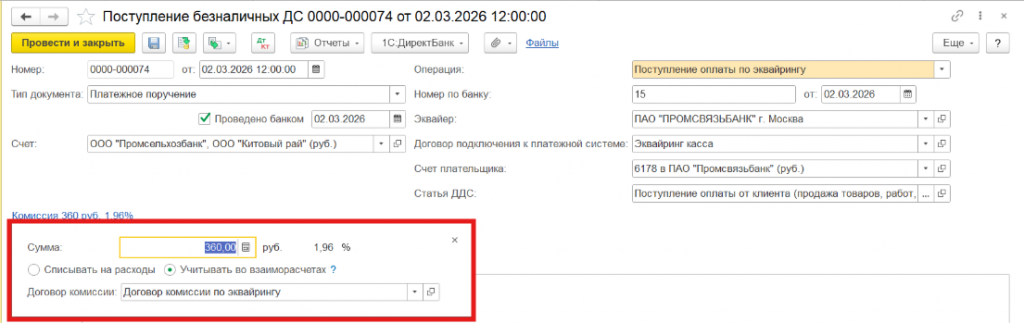
Рисунок 5 – Сумма комиссии в документе Поступление безналичных ДС.
Отражение услуг комиссии и выделение их них НДС проводится через документы Поступление товаров и услуг или Приобретение услуг и прочих активов. В документе указываем договор, заданный в настройке Договора подключения к платежной системе (см. рис.6).
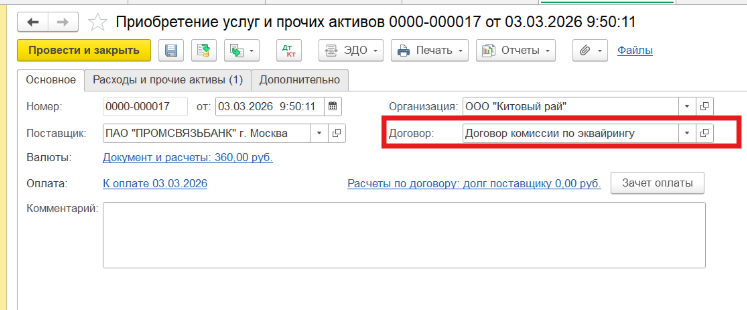
Рисунок 6 – Указание договора расчетов с контрагентом в Приобретении услуг и прочих активов.
В табличной части на вкладке Расходы и прочие активы заполняется сумма комиссии, НДС и статья расходов, куда сумма комиссии будет отнесена (см. рис.7). Для документа создается счет-фактура выданный.
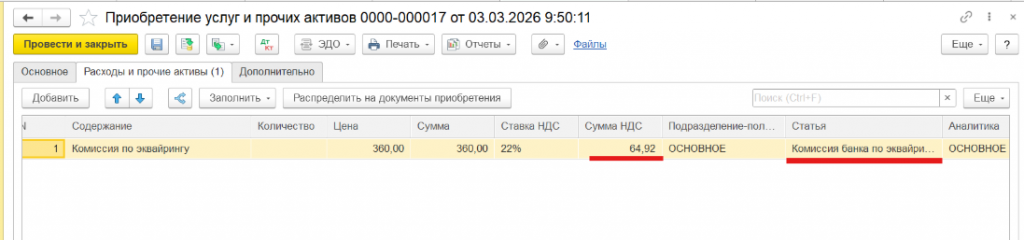
Рисунок 7 – Заполнение табличной части по комиссии эквайринга в документе Приобретение услуг и прочих активов.
Очередность отражения документов в учете, их даты и настройка договора подключения к платежной системе зависят от договора, заключенного с обслуживающим банком, а также отчетными документами по операциям и комиссии, которые предоставляет банк.