

Закрытие месяца часто приносит сюрпризы: кажется, все взаиморасчеты с контрагентами закрыты, а программа всё равно считает курсовые разницы. Почему так происходит и как правильно с этим работать?
В этой статье на примере 1С:Комплексная автоматизация разберём, как оплата, авансы и отгрузки влияют на рублевую оценку обязательств, какие документы участвуют в расчёте курсовых разниц и на что обратить внимание, чтобы избежать ошибок.
Обсудим расчет курсовых разниц на примере программы 1С:Комплексная автоматизация.
Согласно ПБУ 3/2006 «Учёт активов и обязательств, стоимость которых выражена в иностранной валюте», учет поступлений или реализаций, а также оплаты должны пересчитываться в рубли по официальному курсу ЦБ РФ.
Курсовые разницы рассчитываются в бухгалтерском учете на отчетную дату и дату исполнения обязательства, а в налоговом учете – признаются в доходах или расходах на момент закрытия обязательств.
В зависимости от того, когда была произведена оплата по обязательствам, по-разному происходит оценка этих самых обязательств.
Оплата раньше, чем приобретение и отгрузка
Аванс по обязательствам всегда учитывается по курсу ЦБ РФ на дату оплаты. Если отгрузка или приобретение полностью покрываются суммой аванса, то рублевая оценка будет производится по курсу аванса, и взаимозачет тоже.
Если сумма документа отгрузки или приобретения меньше суммы аванса, то зачет обязательств будет проходить по курсу ЦБ РФ на дату аванса в сумме, равной этому авансу, а оставшаяся часть обязательств оцениваться по курсу на момент закрытия обязательств (на момент отражения в учёте).
Приобретение и отгрузка раньше оплаты
Если обязательства возникают раньше момента оплаты, то в этом случае они оцениваются по текущему курсу. Последующая оплата таких обязательств будет оцениваться по курсу ЦБ РФ на момент оплаты.
Документы расчета курсовых разниц
В программе 1С:Комплексная автоматизация есть документ Расчет курсовых разниц, а также регламентный документ с типом операции Расчет курсовых разниц по регламентированному учету.
Эти документы входят в список регламентных операций закрытия месяца.
Документ Расчет курсовых разниц может переоценивать валютные средства на дату оплаты и конец месяца, либо на каждый день месяца. Эта настройка задается в НСИ и администрирование – Настройка НСИ и разделов – Казначейство и взаиморасчеты – Переоценка валютных средств (см. рис.1). Так же эту настройку можно поменять в самом документе. Расчет курсовых разниц проводится по отдельным участкам учета: расчетов с клиентами, расчетов с поставщиками, по денежным средствам, по финансовым инструментам и проч.
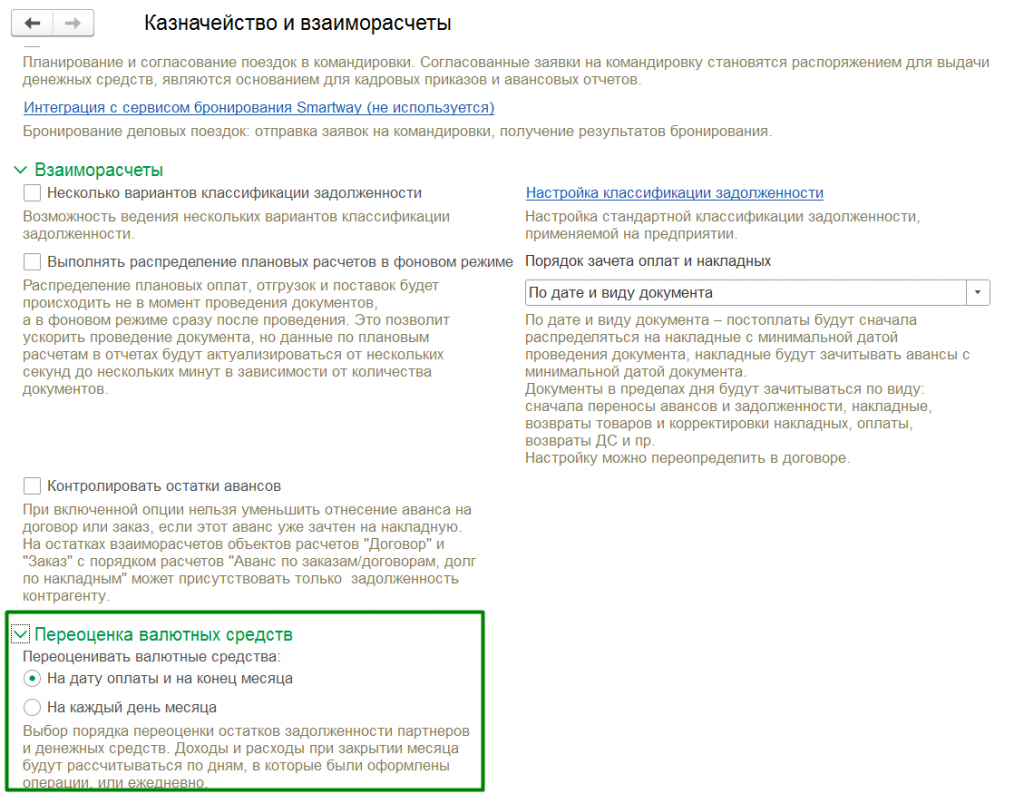
Рисунок 1 – Настройка переоценки валютных средств.
Документ Расчет курсовых разниц по регламентированному учету автоматически создается в рамках регламентной операции по закрытию месяца Формирование финансового результата. Данный документ формирует дополнительную проводку на разницу имеющегося рублевого остатка на счетах учета и рассчитанной суммы на конец месяца.
Основное отличие этих документов в том, что Расчет курсовых разниц формирует движения по различным регистрам (в зависимости от участка учета), а Расчет курсовых разниц по регламентированному учету только по регистру бухгалтерии Журнал проводок (регламентированный учет).
Причины возникновения ошибок по курсовым разницам
Если программа рассчитывает курсовые разницы там, где на ваш взгляд их не должно быть, не спешите включать ручную корректировку проводок и вносить изменения в движения. Исправление ошибки в текущем месяце таким образом не освободит вас от дополнительных правок в последующих периодах. Потому что курсовые разницы в программе 1С:Комплексная автоматизации рассчитываются на основании данных регистров, а не счетов учета.
Первоначально рекомендуем проанализировать данные с помощью отчета Справка-расчет переоценки валютных средств. В нем собраны данные по всем разделам переоценки, будут указаны все контрагенты, счета, по которым имеются остатки на конец месяца.
Причинами курсовых разниц по взаиморасчетам могут быть:
-
Разные объекты расчетов в документах оплаты и поступления/реализации.
-
Неверно указаны соглашение или договор в документах.
-
Неверный зачет авансов.
-
Не указана детализация при оплатах, формировании документов взаиморасчетов.
-
Есть одинаковые валюты в справочнике валют.
-
Есть одинаковые объекты взаиморасчетов в справочнике объекты расчетов.
-
Отсутствуют движения по регистрам взаиморасчетов.
Корректно ли зачтены суммы покажет сравнение остатка за определенный период ведомости расчетов по необходимому участку учета и оборотно-сальдовой ведомости с нужной детализацией расчетов.
Наличие задвоенных данных по валютам и объектам расчетов можно проверить через стандартную обработку Поиск и удаление дублей, внимательно оценив полученный результат.
Исправление неверных движений возможно через перепроведение документов и повторное закрытие периодов. Поэтому рекомендуем по итогам каждого месяца проверять валютные данные, поскольку исправление некорректных движений в предыдущих периодах для расчетов в иностранной валюте очень трудоемко.